相続に関する不動産のご相談で最も多いのが、相続した土地・建物を実際には使わないので、売却したいというものです。
不動産の売却というイベントは、人生で何度も経験することではないため、売る側(相続人)の経験は、不動産会社に比べると圧倒的に少ないのが現実です。
より良い売却の方法、より良いタイミング、より良い特例の使い方など、ある程度専門家に相談して最低限の情報を把握した上で、実際の売却することが大切です。
だれが相続するか決まっていない不動産を売却する場合
不動産を誰が相続するか決まっていない場合は、各相続人が法定相続分(民法で決められた、各相続人の取り分の割合)に基づき共同で相続し、相続人全員で売却する流れとなります。
この割合に基づいて売却代金等を按分(決まった割合に応じて、金額や数量を分けること)し、それぞれが税金を計算して申告することになります。
今その不動産に住んでいる人の場合、「居住用財産譲渡の特例」が活用できます。
なお、売却代金を後から遺産分割協議で法定相続分と異なる割合で分けることは、相続人全員が合意すればできます。ただし、売却の利益(譲渡所得)にかかる税金の申告は、原則として法定相続分で行います。所得税の確定申告期限までに代金が分けられ、相続人全員がその割合で申告する場合だけは、その割合での申告が認められます。期限より後に代金を分けても、申告をやり直すこと(更正の請求や修正申告)はできませんので、ご注意ください。
相続後すぐに不動産を売却するときの注意点
亡くなった人の自宅の土地に「小規模宅地の特例」を使う場合は、売る時期に注意が必要です。相続税の申告期限(亡くなったことを知った日の翌日から10か月以内)までにその土地を売却すると、原則として80%の減額は受けられません(配偶者が取得した場合を除く)。
小規模宅地の特例制度とは、土地の評価額を最大で80%減額するもので、実際にこの特例を活用することで「相続税がゼロ」になったというケースもあります。
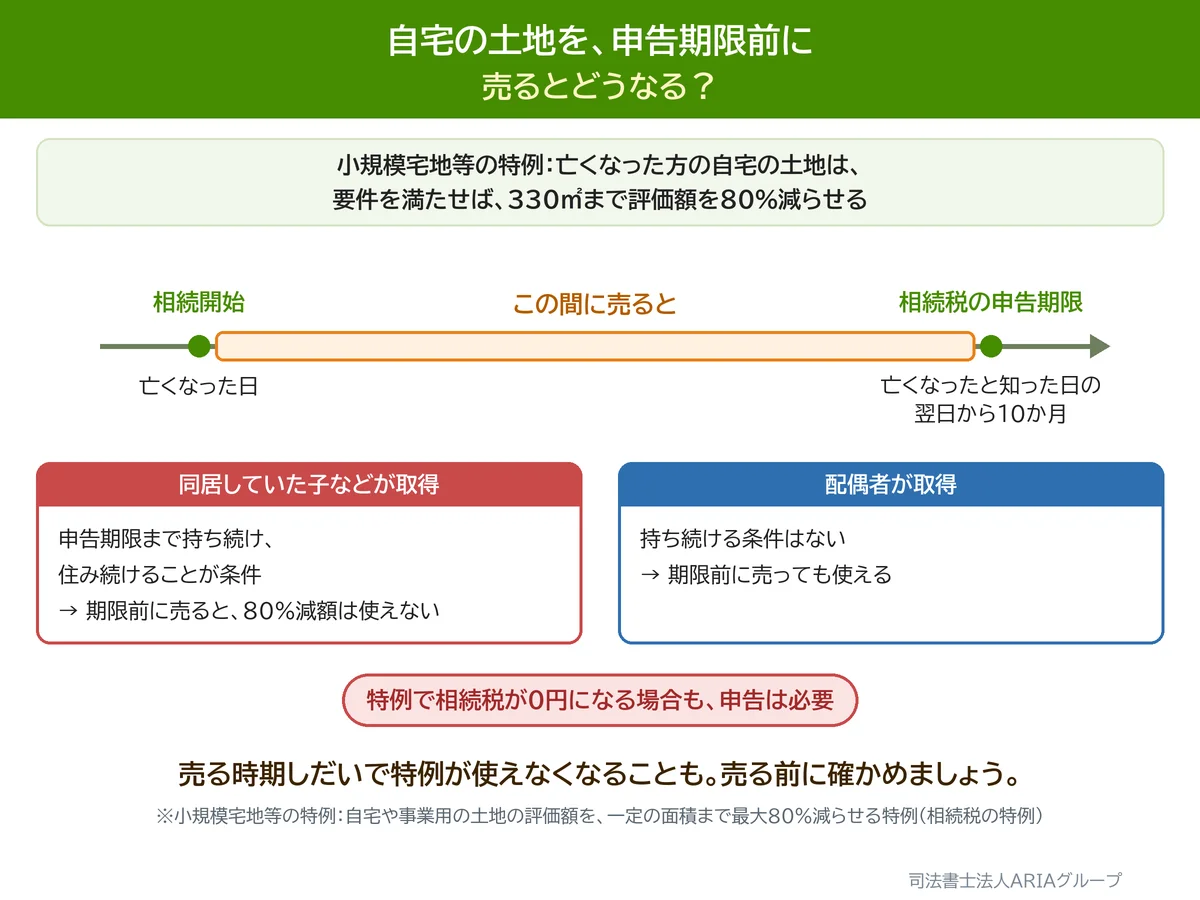
この制度の適用を受けるにはその他にも様々な要件を満たす必要がありますので、事前に専門家へ確認することをお勧めします。
相続税が取得費に加算される特例(相続財産を譲渡した場合の取得費の特例)
この特例は、相続や遺贈により取得した土地・建物、株式などの財産を、決められた期間内に売る契約をした場合に、納めた相続税のうち一定の金額を、売った財産の取得費に加えることができるというものです。期間は、相続が開始された日の翌日から、相続税の申告期限の翌日以後3年を経過する日までです。
例えば、2023年4月1日に相続が開始した(亡くなった)場合、相続税の申告期限は2024年2月1日です。その翌日以後3年を経過する日、つまり2027年2月1日が期限日になります。
相続不動産のお悩みも、グループ内で連携してご案内します
相続登記・名義変更は司法書士法人ARIAグループが、不動産の売却・査定・買取はARIAグループの不動産部門である株式会社ARIA Partnersが担当し、グループ内で連携してご案内します。