親が株式や投資信託(多くの人から集めたお金を専門家がまとめて運用し、成果を分ける金融商品)を持っていた——「証券口座はどう相続すればいいの?」という相談も増えています。預貯金とは手続きが少し異なります。本記事で、証券口座の相続手続きの手順を司法書士が解説します。
株式・投資信託も相続財産です
株式や投資信託などの金融商品も、預貯金や不動産と同じように相続の対象となる財産です。上場株式(証券取引所で、売り買いされている株式)、投資信託、非上場株式(証券取引所に上場していない会社の株式)などが含まれます。遺産分割(遺産を相続人の間で分け、誰が何を受け継ぐかを決めること)の対象となり、相続税がかかる場合は評価の対象にもなります。
証券口座の相続手続きの手順
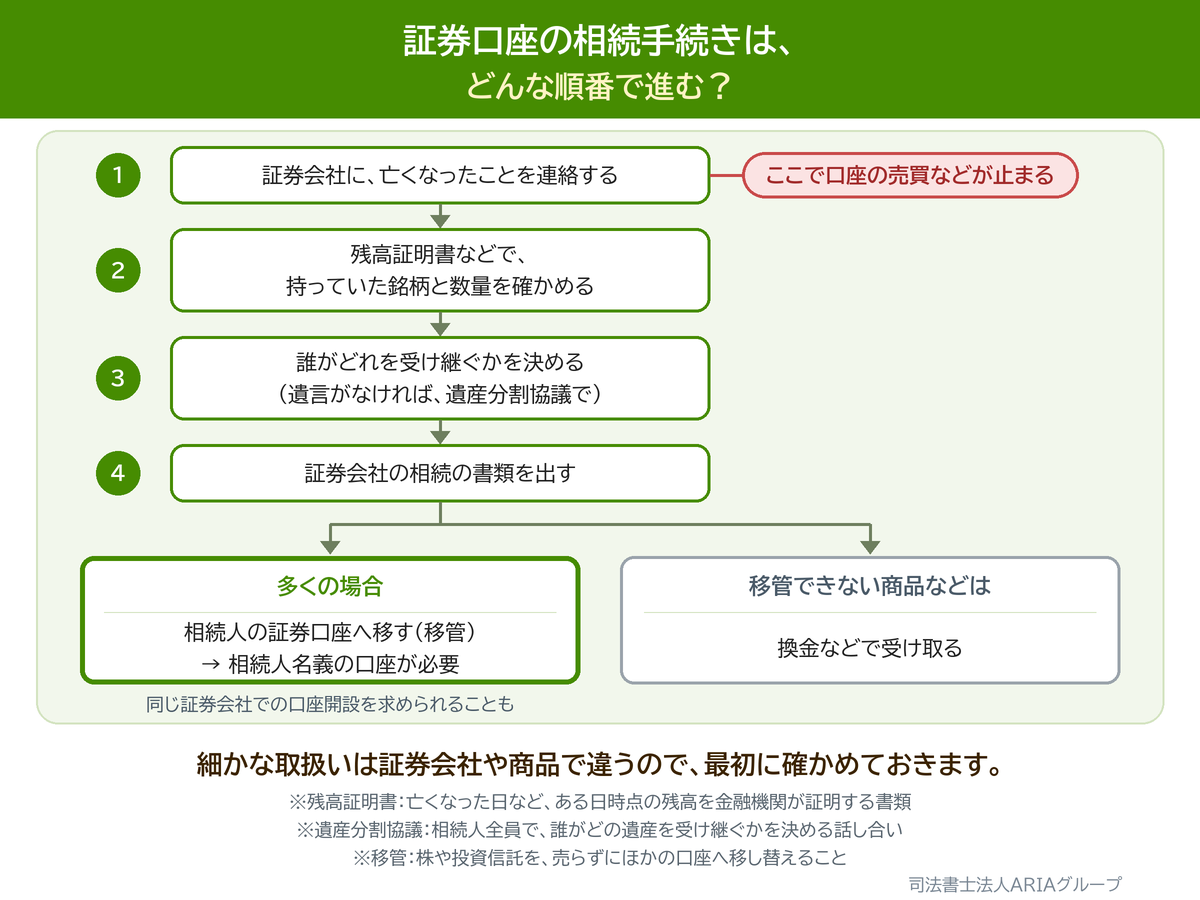
- 証券会社へ連絡し、相続が発生した旨を届け出る
- 残高証明書(ある日時点の預金などの残高を、金融機関が証明する書類)や取引残高報告書(証券会社が定期的に送る、保有する株などの残高の報告書)等を確認し、保有している商品・銘柄・数量を把握する
- 遺言がなければ、遺産分割協議(相続人全員で、誰がどの遺産を受け継ぐかを決める話し合い)で、誰がどの資産を取得するか決める
- 証券会社所定の相続書類を提出し、相続人名義の口座への移管(株や投資信託を、売らずにほかの口座へ移し替えること)や換金等の手続きを行う
株式や投資信託を売らずにそのまま受け継ぐ場合、多くの証券会社では相続人名義の口座へ移管する手続きとなり、相続人名義の証券口座の開設が必要になることがあります。ただし、商品や証券会社によっては移管できず、換金など別の取扱いとなる場合もあります。具体的な取扱いは、証券会社や金融商品の種類によって異なります。
注意点
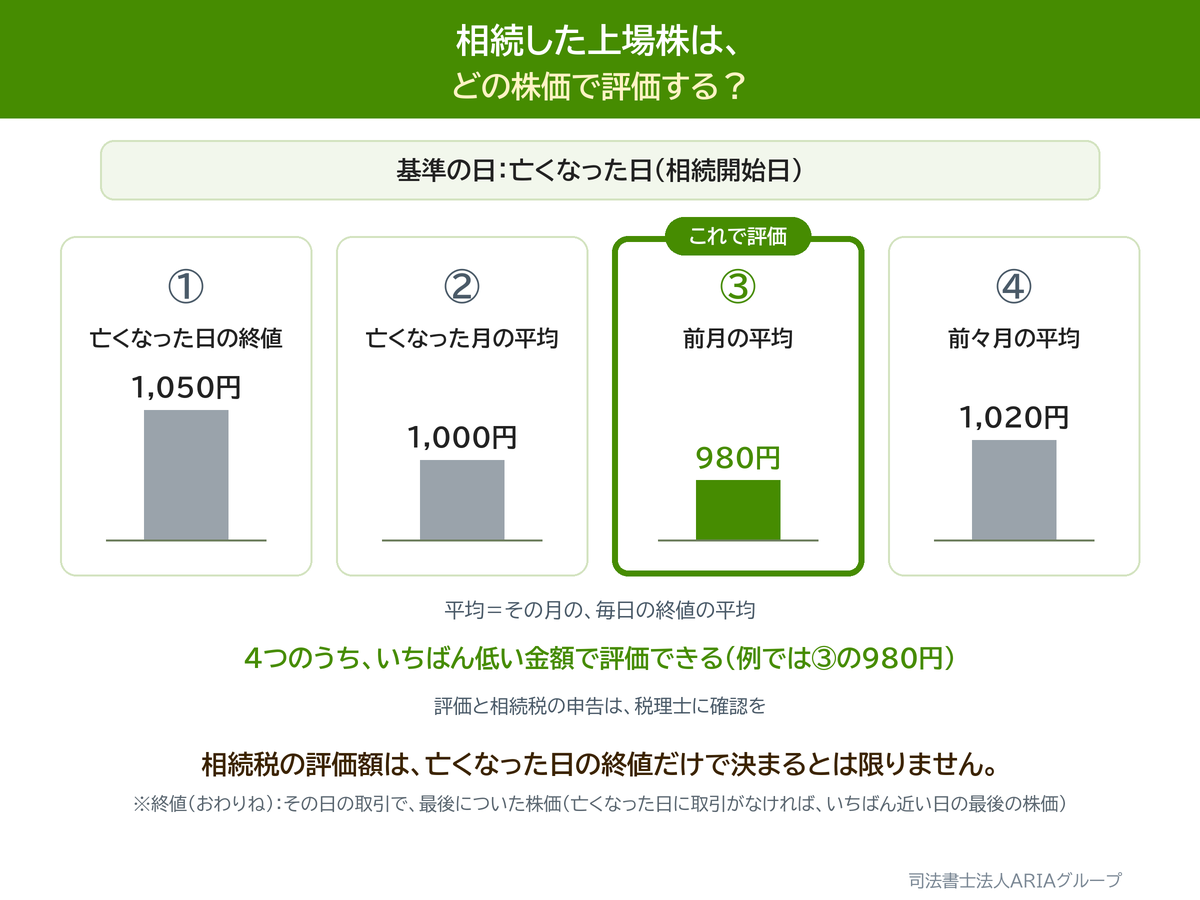
- 上場株式の評価:原則として、亡くなった日(相続開始日。税金の計算では「課税時期」と呼びます)の最終価格(その日の取引で、最後についた株価。「終値」ともいいます)によりますが、①相続開始日のある月、②その前月、③その前々月のそれぞれの月について、毎日の最終価格を平均した額のうち、相続開始日の最終価格より低いものがあれば、その最も低い価額(財産を金額に換算した値)で評価します。そのため、相続税評価額(相続税を計算するため、国税庁のルールで決める財産の値段)は死亡日の終値だけで決まるとは限りません。具体的な評価・相続税申告については税理士にご確認ください。
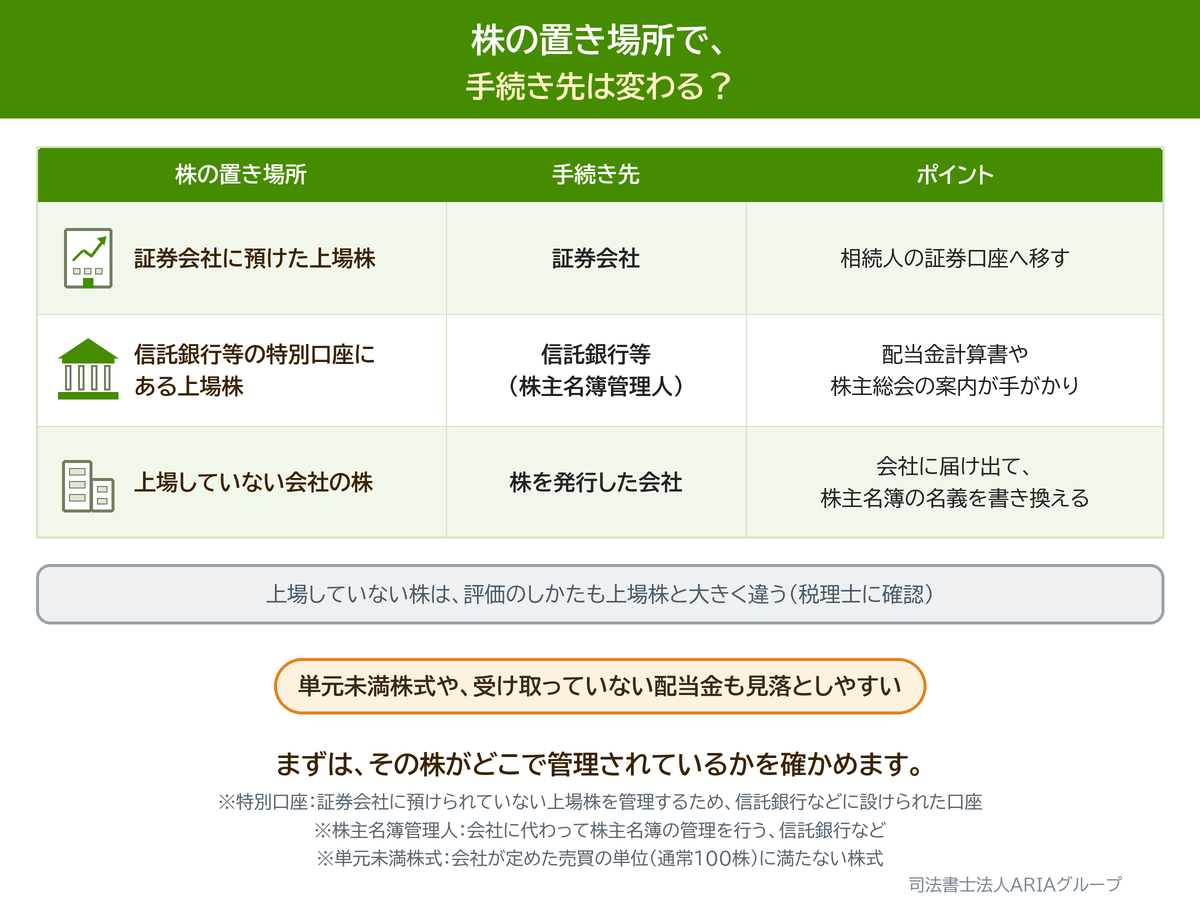
- 非上場株式:証券会社の口座ではなく、発行会社の株主名簿(会社が株主の氏名や持ち株数などを記録した名簿)で管理されている場合があります。相続時には発行会社への届出や株主名簿の名義書換(名義を、新しい持ち主の名前に書き換えること)等が必要となることがあります。また、相続税上の評価方法も上場株式とは大きく異なるため、税務上の評価については、税理士にご確認ください。
- 単元未満株式(会社が決めた1単元の株数に満たない株式。上場株式の1単元は今は100株にそろえられています)・まだ受け取っていない配当金(会社の利益などから、株主に支払われるお金)など、見落としやすい財産があります。
- 信託銀行等の特別口座:証券会社に預けていない株式が、発行会社の株主名簿管理人(会社に代わって株主名簿を管理する信託銀行など)の特別口座(証券会社に預けていない株を記録するため、会社が信託銀行などに開いた口座)に記録されていることがあります。取引報告書が届いていなくても、配当金計算書(配当金の額や差し引かれた税金を知らせる、会社からの書類)や株主総会の案内が届いていれば手がかりになります。
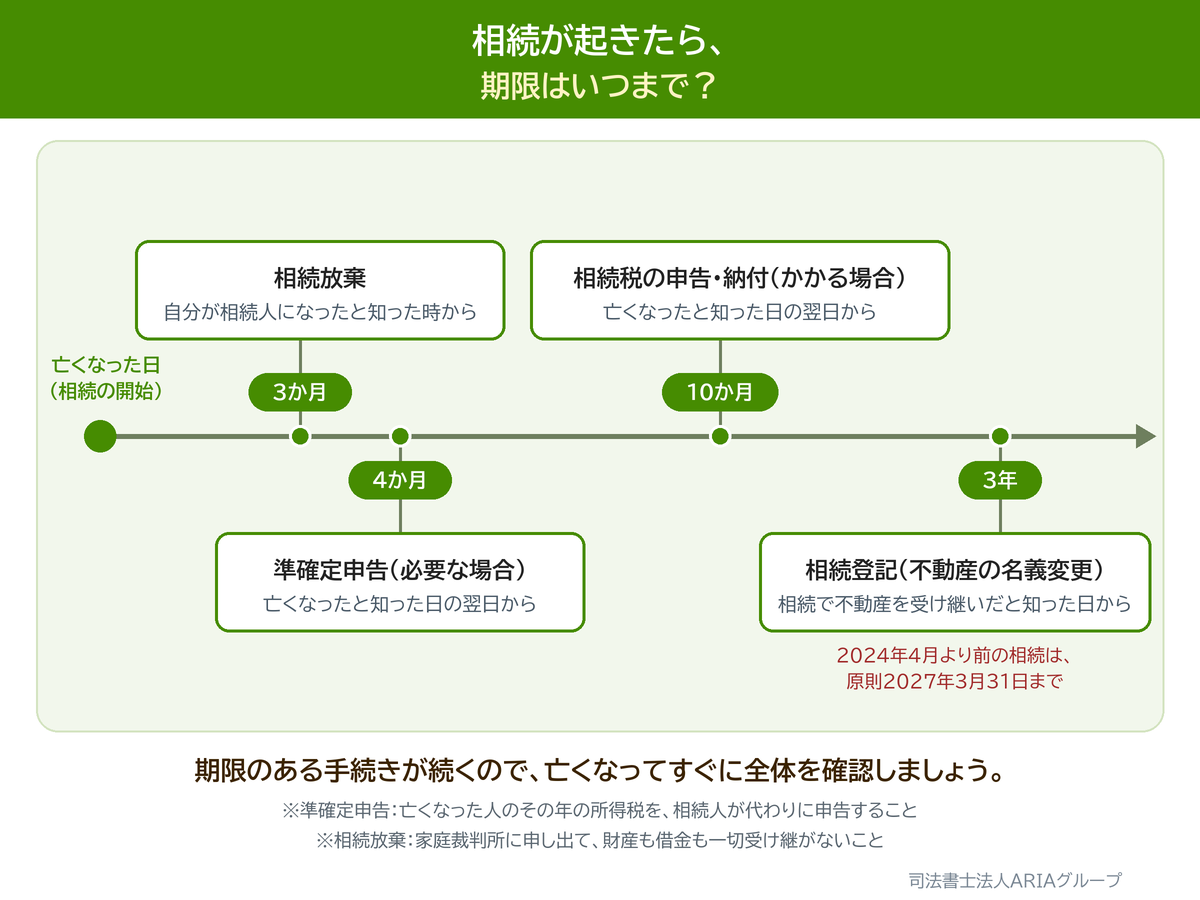
- 準確定申告:亡くなった方が配当や譲渡益(株などを売って得た利益。売った値段から買った値段などを引いた額)を得ていた場合などには、相続の開始を知った日の翌日から4か月以内に準確定申告(亡くなった人のその年の所得税を、相続人が代わりに申告すること)が必要になることがあります。該当するかどうかの判断と申告は税理士の業務ですので、ご相談をご案内します。
どの証券会社に口座があるか分からないときの探し方
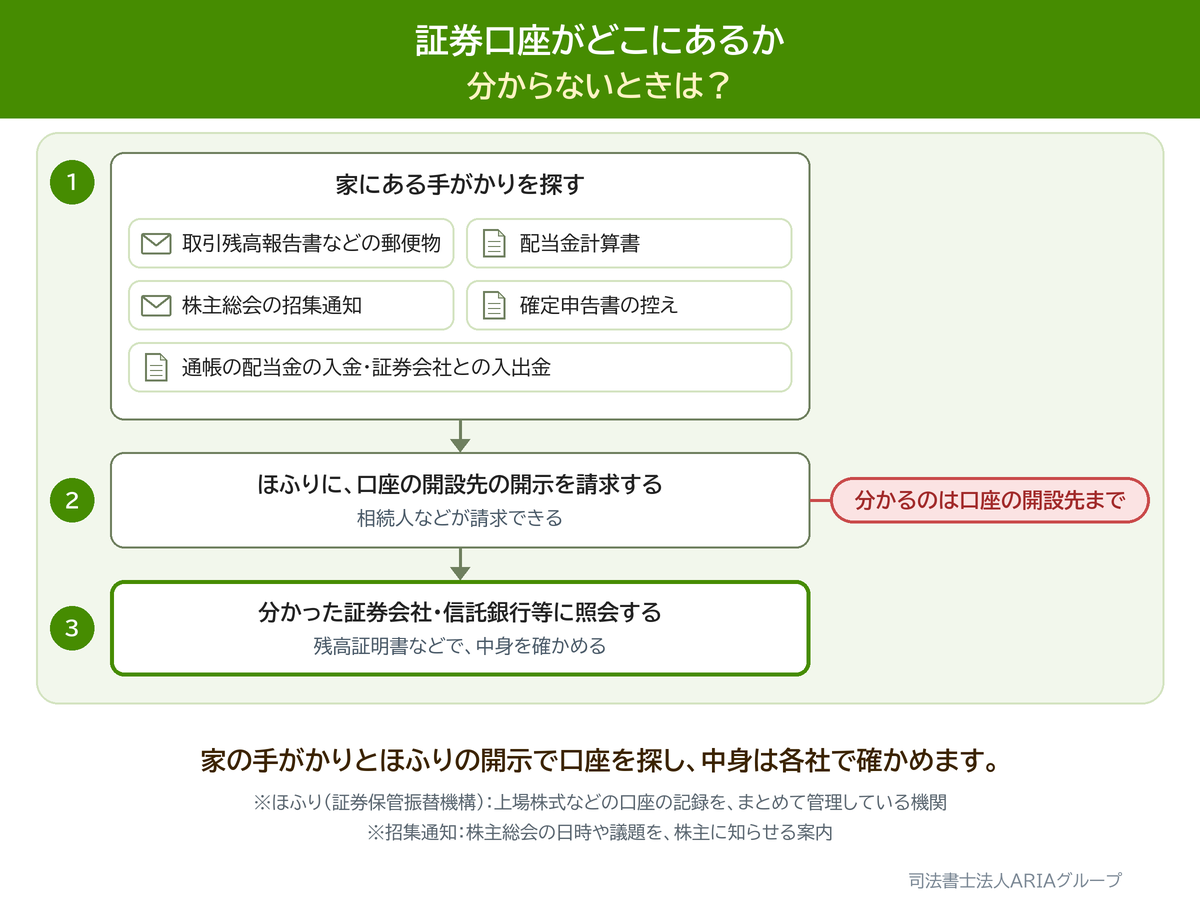
証券口座は、預貯金と違って通帳がないため、ご遺族が存在を把握しにくい財産です。次のような手がかりを順に確認していきます。
- 証券会社・信託銀行(ふつうの銀行の仕事に加え、人から預かった財産を管理する仕事もする銀行。株主名簿の管理も行う)からの郵便物(取引残高報告書など)
- 配当金計算書や株主総会の招集通知(株主総会の日時や議題を、株主に知らせる案内)
- 確定申告書の控え
- 預貯金通帳の配当金の入金や、証券会社との入出金履歴
- 証券保管振替機構(上場株式などの口座の記録をまとめて管理している機関。通称「ほふり」)の登録済加入者情報の開示請求(株の口座がある証券会社・信託銀行等を、ほふりに教えてもらう手続き)
ほふりの開示で分かるのは口座の開設先までです(詳しくは後述のQ&Aをご覧ください)。
金融商品の運用アドバイスは行いません
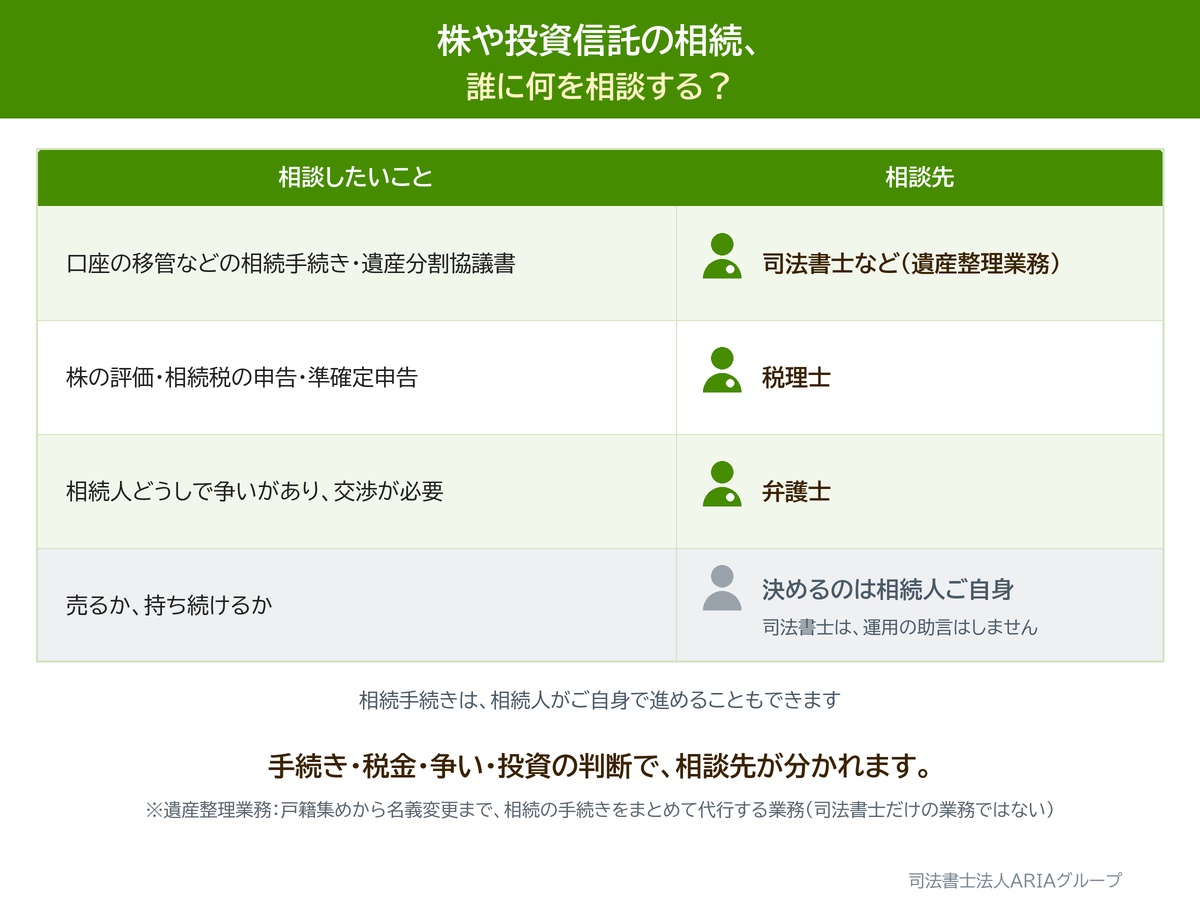
当法人が行うのは、相続手続きのサポートです。「売るべきか・持ち続けるべきか」といった投資判断・運用のアドバイスは行いません。評価や税務は税理士と連携します。
司法書士に相談するメリット
証券だけでなく、預貯金・不動産・その他の財産の手続きをあわせてお引き受けすることもできます(遺産整理業務)。「どこに何があるか分からない」「手続きがバラバラで大変」という段階から、当法人が対応できる相続手続きを、窓口ひとつでまとめてサポートし、必要に応じて税理士・弁護士等をご案内します。
なお、遺産整理業務は司法書士の独占業務(法律で、その資格を持つ人だけが行えると決められた仕事)ではなく、お客様との委任契約(手続きなどを人に頼み、相手が引き受けることで成り立つ契約)にもとづく財産管理業務(依頼を受けて、他人の財産を管理したり、解約・売却などをしたりする仕事)です。相続人間に争いがある場合の交渉や、相続税の申告・税務相談は、当法人ではお受けできません。(関連:「親が亡くなったらまずやるべきことチェックリスト」)
よくあるご質問
Q. 株はそのまま相続人の口座に移せますか?
A. 上場株式などは、相続人名義の証券口座へ現物(お金に換えず、株や投資信託そのままの形のこと)のまま移管できることが一般的です。ただし、商品や証券会社によって取扱いが異なり、移管できず換金等が必要となる場合もあります。まずは亡くなった方が利用していた証券会社に確認します。
Q. 相続人が証券口座を持っていません。
A. 株式等を現物で引き継ぐ場合には、相続人名義の証券口座の開設が必要となることが一般的です。亡くなった方と同じ証券会社での口座開設を求められる場合もあるため、各証券会社の取扱いを確認します。手続きをご案内します。
Q. どの証券会社に口座があるか分かりません。
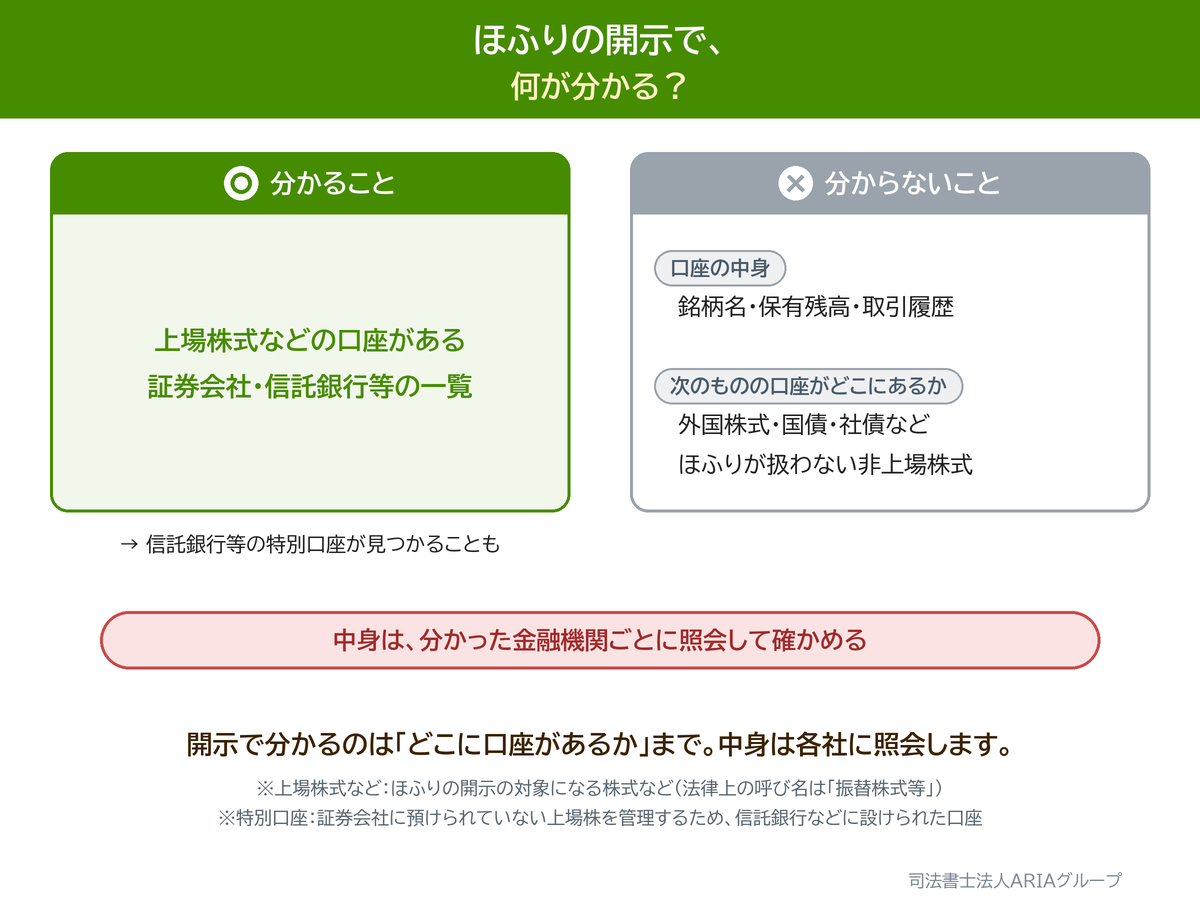
A. 証券保管振替機構(ほふり)の「登録済加入者情報の開示請求」を利用すると、亡くなった方について、振替株式等(上場している株式など、ほふりの仕組みで口座の記録により管理されるもの)の口座が開設されている証券会社・信託銀行等を確認できる場合があります。信託銀行等に設けられた特別口座の発見につながることもあります。
ただし、この開示で分かるのは口座開設先の金融機関等であり、銘柄名・保有残高・取引履歴までは分かりません。また、外国株式、国債(国がお金を借りるために発行する債券)、社債(会社がお金を借りるために発行する債券)などは対象外となるものがあります。開示結果をもとに、各金融機関へ個別に照会(金融機関などに問い合わせて、確かめること)します。
Q. 亡くなった親のNISA口座は、そのまま引き継げますか?
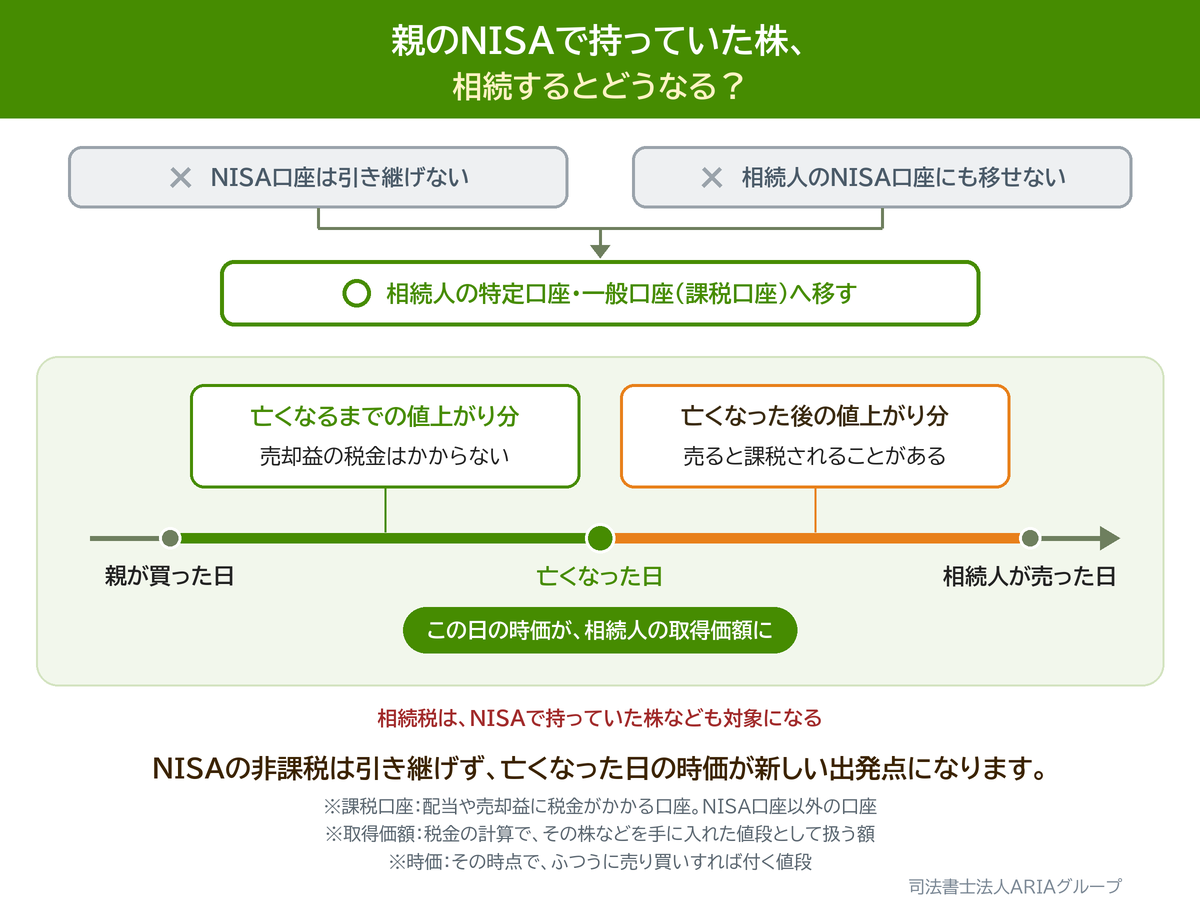
A. NISA(株や投資信託の配当・売却益が、一定の範囲で非課税になる国の制度)口座そのものを引き継ぐことはできません。また、被相続人(亡くなって財産を残した人)のNISA口座で保有していた株式・投資信託等を、相続人自身のNISA口座へ移すこともできません。相続人の特定口座(証券会社が、1年間の売買の損益を計算してくれる口座)や一般口座(証券会社が損益を計算せず、必要なら自分で計算して申告する口座)などの課税口座(配当や売却益に税金がかかる口座。NISA口座以外の口座)へ移管する取扱いとなります。
原則として、相続人の取得価額(税金の計算で、その株などを手に入れた値段として扱う額)は、相続が発生した日の時価(その時点で、ふつうに売り買いすれば付く値段)が基準になります。そのため、その後に売却して利益が生じた場合には、その譲渡益が課税対象となることがあります。具体的な税務上の取扱いは、証券会社・税理士へのご確認をご案内します。
Q. 株を売るべきか相談できますか?
A. 運用のアドバイスは行いません。手続きのサポートと、必要に応じた税理士との連携を行います。
まとめ・ご相談
- 親の証券口座の相続手続きが分からない
- どんな銘柄をどれだけ持っていたか把握できていない
- 預金・不動産とあわせてまとめて任せたい
「何がどこにあるか分からない段階からご相談いただけます。」 和歌山オフィスはJR和歌山駅東口から徒歩13分(駐車場1台分)。郵送とオンライン面談でも承ります。お仕事で大阪に出られることが多い方は、大阪オフィス(大阪メトロ谷町線・都島駅4番出口から徒歩1分)でも同じ内容をお受けしています。ご都合のよい拠点をお選びください。
ARIAグループがいちばん大事にしているのは、「その先」です。 株や投資信託を誰が受け継ぐかは、預貯金や不動産など、ほかの財産の分け方とあわせて決めることになります。目の前の手続きだけを見て決めると、10年後・20年後にご家族が困ることがあります。司法書士法人ARIAグループでは、その先に起きることまで見たうえでご提案します。
ARIAグループには、司法書士・行政書士・宅地建物取引士・ファイナンシャルプランナーがおります。法律・登記・不動産・保険・行政への届出まで、窓口ひとつでご相談いただけます。 実際の手続きは、司法書士法人ARIAグループ(登記・書類作成)、ARIA行政書士事務所(許認可・届出)、株式会社ARIA Partners(不動産の売買・仲介)がそれぞれ担当し、ご契約と費用は分けてご案内します。 相続税などの税務は税理士、紛争対応は提携弁護士がお受けします(いずれも当法人の司法書士業務とは別個の契約です)。
初回のご相談は無料です。 ご来所による相談のほか、オンライン面談にも対応しています。
※本記事は一般的な手続きの解説です(2026年10月時点)。証券会社ごとの取扱いは変更されることがあります。株式等の評価・相続税の申告は税理士が対応し、金融商品の運用助言は行いません。不動産の売買・仲介はグループ会社(株式会社ARIA Partners)等の宅地建物取引業者(免許を受けて、不動産の売買や仲介などを行う業者)、紛争性(争いになっている、または争いになりそうな状態であること)のある事案は提携弁護士をご案内します。記載は執筆時点の法令に基づくもので、結果を保証しません。税理士・弁護士・土地家屋調査士(土地の境界や建物を調査・測量し、土地や建物の形・広さなどを法務局の記録に載せる手続きを行う国家資格者)・宅地建物取引業者への依頼は、それぞれの専門家との別個の契約となり、これらへの依頼を当法人の司法書士業務の受任(専門家などが、依頼を正式に引き受けること)条件とするものではありません。
同じようなお悩みは、ご相談ください
初回相談無料・駐車場1台・土日祝も対応(面談は予約制)。和歌山オフィス(和歌山市黒田)で、司法書士がお話を伺います。