「親の死亡保険金は、兄弟で分ける必要があるの?税金はどうなるの?」——よくあるご質問です。
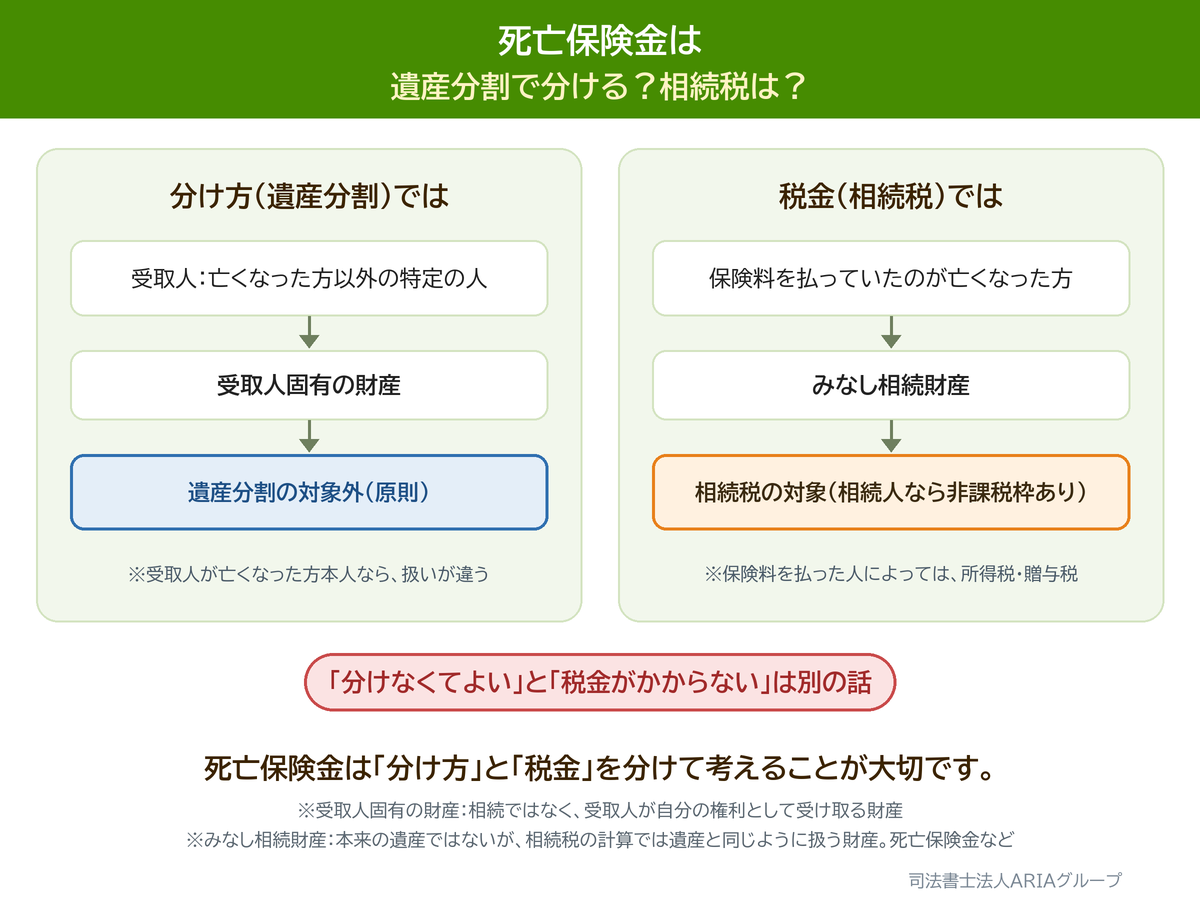
被相続人(亡くなって財産を残した人)以外の人が受取人として指定されている死亡保険金は、原則として受取人固有の財産(相続ではなく、受取人が自分の権利で受け取る財産)となり、遺産分割(遺産を相続人の間で分け、誰が何を受け継ぐかを決めること)の対象にはなりません。
一方、税金の扱いは別です。被相続人が負担していた保険料に対応する部分は、相続税上「みなし相続財産」(本来の遺産ではないが、相続税の計算では遺産と同じように扱う財産。死亡保険金など)として扱われます。 また、保険料を誰が負担していたかによっては、相続税ではなく所得税や贈与税の対象となる場合もあります。
つまり死亡保険金については、「遺産分割の対象か」「誰が受け取るのか」「どの税金がかかるのか」を分けて考えることが大切です。
どの税金がかかるかは、保険料を誰が負担していたかで決まります
| 亡くなった人(被保険者) | 保険料の負担者 | 受取人 | 主な税金 |
|---|---|---|---|
| 父 | 父 | 子 | 相続税 |
| 父 | 子 | 子 | 所得税 |
| 父 | 母 | 子 | 贈与税 |
相続税の対象となるのは、被保険者(保険や年金の対象となる人。その人の死亡などで給付が出る)と保険料の負担者が同じ人の場合です。この記事で主に扱うのは、このケースです。

死亡保険金は原則「受取人固有の財産」
被相続人以外の特定の人が受取人として指定されている場合、死亡保険金は原則としてその受取人固有の財産となり、遺産分割協議の対象にはなりません。つまり、受取人に指定された人が受け取り、他の相続人と分ける必要は原則としてありません。
なお、被相続人本人が受取人になっている契約などでは、保険金が相続財産に属するものとして扱われ、取扱いが異なります。 まずは保険証券や約款(保険会社が決めている、契約の細かい決まり)の受取人欄をご確認ください。
ただし「みなし相続財産」として扱われる場面
遺産分割の対象外である一方で、被相続人が負担していた保険料に対応する部分については、相続税法上、相続または遺贈(遺言によって財産を人に贈ること。相続人以外の人にも贈れる)により取得したものとみなされます。「遺産分割の対象にならない=相続税もかからない」ではありません。 被相続人が保険料を負担していた契約では、民法上は受取人固有の財産でありながら、相続税法上はみなし相続財産として扱われるという二つの側面があります。
多額の保険金を1人が受け取った場合
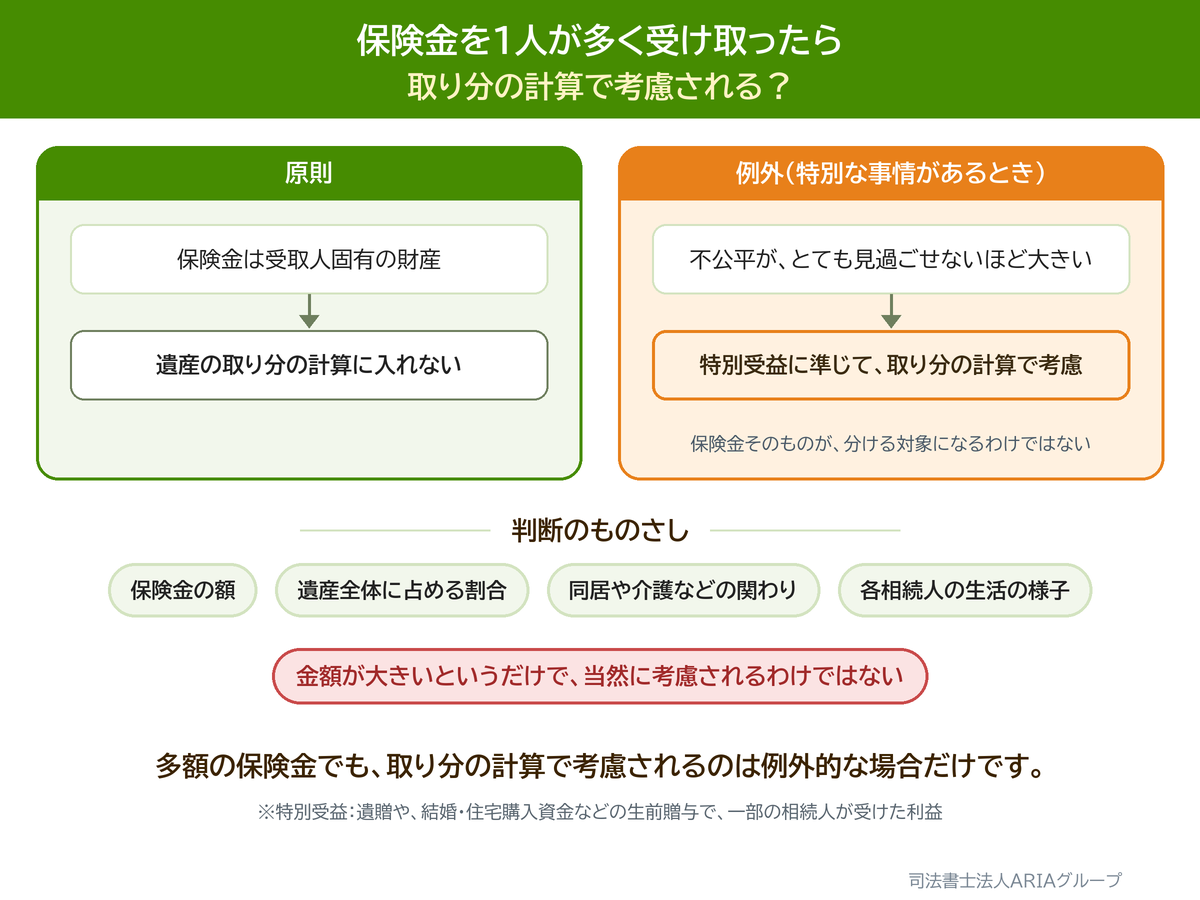
例外もあります。最高裁平成16年10月29日決定は、保険金を受け取った相続人と他の相続人との間に生じる不公平が、民法903条(特別受益)の考え方に照らして、とても見過ごせないほど大きいといえる「特段の事情」(特別な事情)がある場合には、同条の類推適用(よく似た場面に、その条文の考え方をあてはめること)により、その死亡保険金は特別受益(遺贈や、結婚・住宅購入資金などの生前贈与で、一部の相続人が受けた利益)に準じて持戻し(生前に特別にもらった分を遺産に足し戻して、各自の取り分を計算すること)の対象となると判断しました。
この場合でも、保険金そのものが遺産分割の対象に変わるわけではなく、具体的相続分(特別受益や、故人の財産の維持・増加に特別に貢献した分を反映して計算した、実際の取り分)を計算する際に特別受益に準じて考慮される、という意味です。
「特段の事情」があるかどうかは、保険金の額、その額が遺産の総額に占める比率、被相続人との同居の有無や介護への貢献の度合い、各相続人の生活実態などを総合的に考慮して判断されます。あくまで例外的な取扱いであり、金額が大きいというだけで当然に持戻しの対象になるわけではありません。
生命保険の非課税枠の考え方
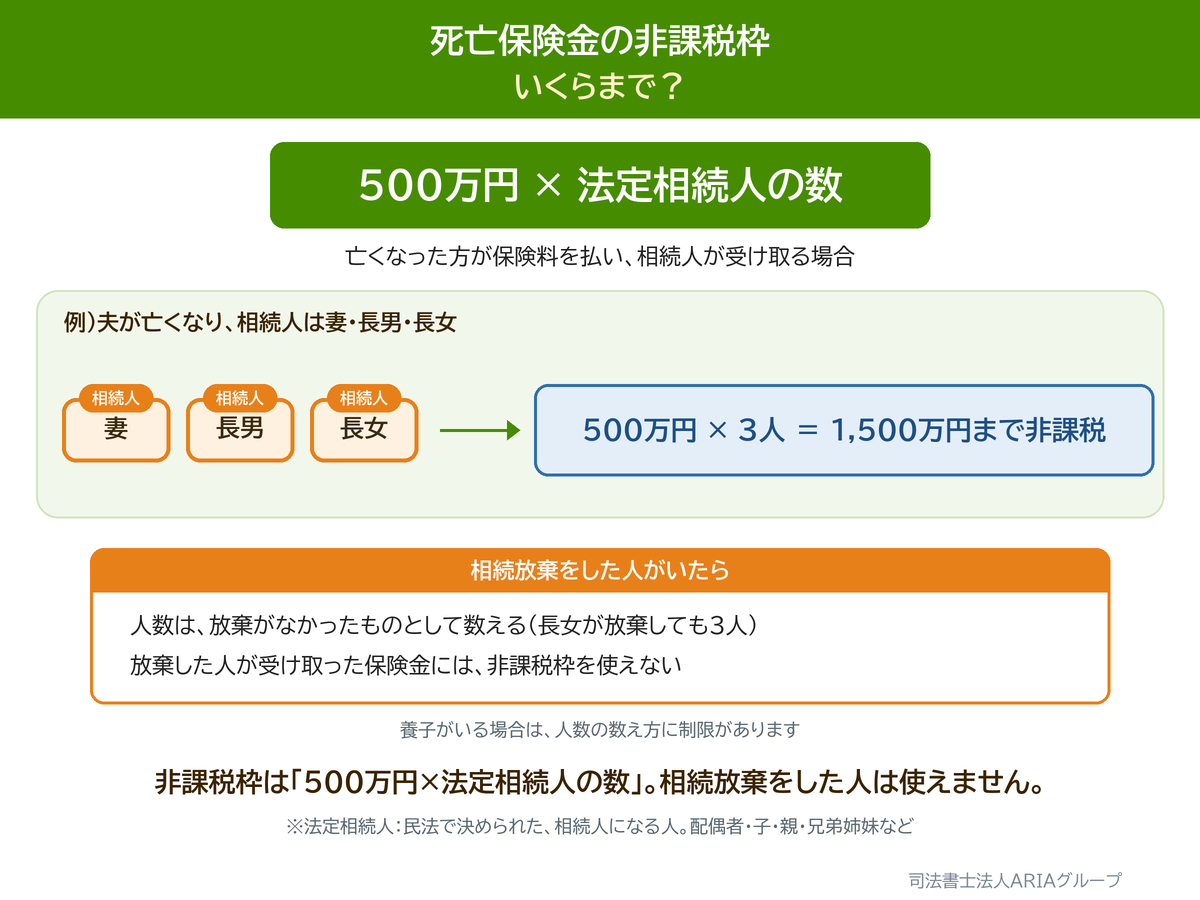
被相続人が保険料を負担し、相続税の対象となる死亡保険金を「相続人」が受け取る場合には、「500万円 × 法定相続人(民法で決められた、相続人になる人。配偶者・子・親・兄弟姉妹など)の数」を限度とする非課税制度があります。
注意が必要なのは、相続放棄(家庭裁判所に申し出て、財産も借金も一切受け継がないこと)をした人が受け取った死亡保険金については、この生命保険金の非課税規定を適用できない点です(保険金そのものは受け取れます)。なお、非課税限度額の計算に使う「法定相続人の数」自体は、放棄がなかったものとして数えます。
(具体的な適用・計算は税理士をご案内します。関連:法定相続人の範囲)
相続放棄をしても、死亡保険金は受け取れます
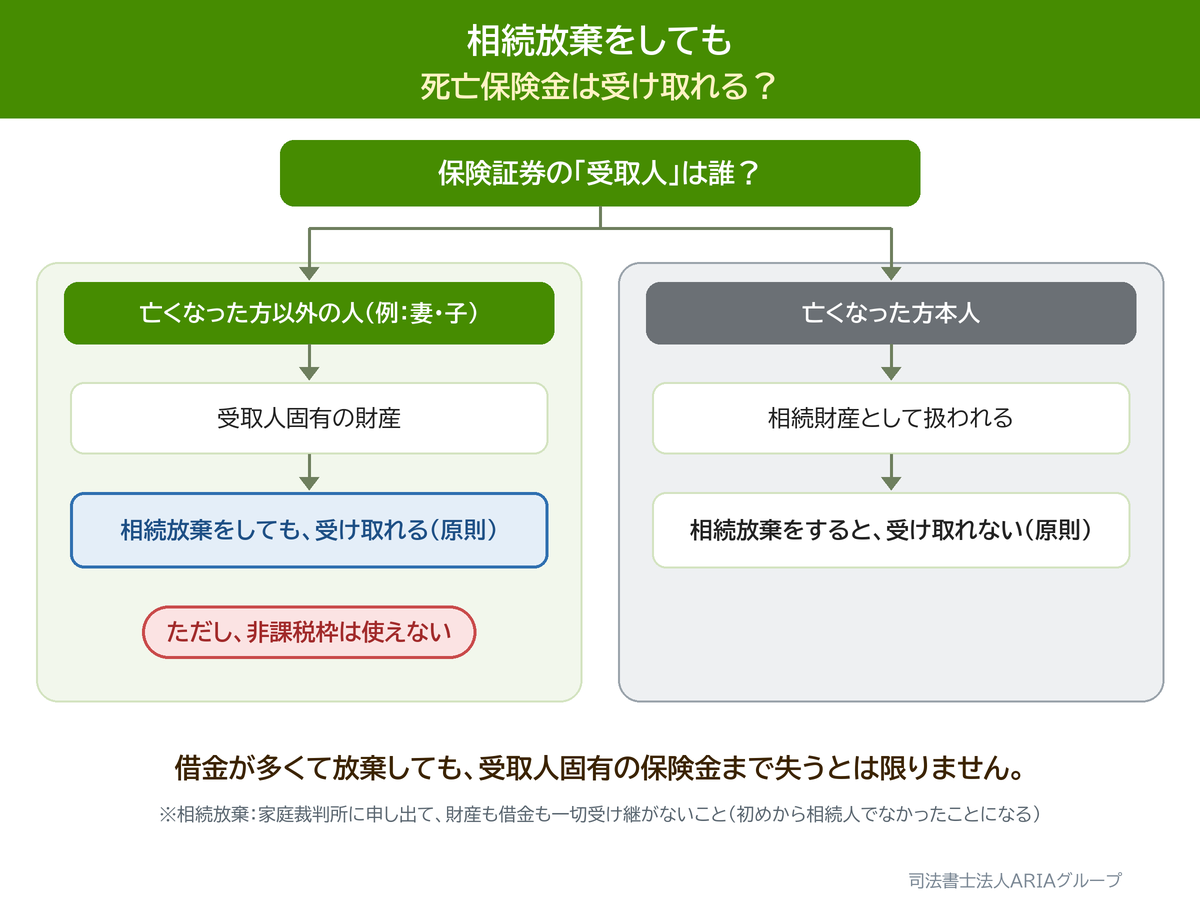
相続放棄をすると、その相続に関しては初めから相続人でなかったものとみなされます。しかし、被相続人以外の人が受取人に指定され、その人固有の保険金請求権となる契約であれば、相続によって取得するものではないため、相続放棄をしても原則として死亡保険金を受け取れます。
そのため、借金が多くて相続放棄を選ぶ場合でも、受取人固有の財産である死亡保険金まで失うとは限りません。 ただし前述のとおり、相続放棄をした人が受け取る死亡保険金には非課税枠を適用できません(関連:3ヶ月を過ぎた相続放棄)。
受取人が先に亡くなっている場合
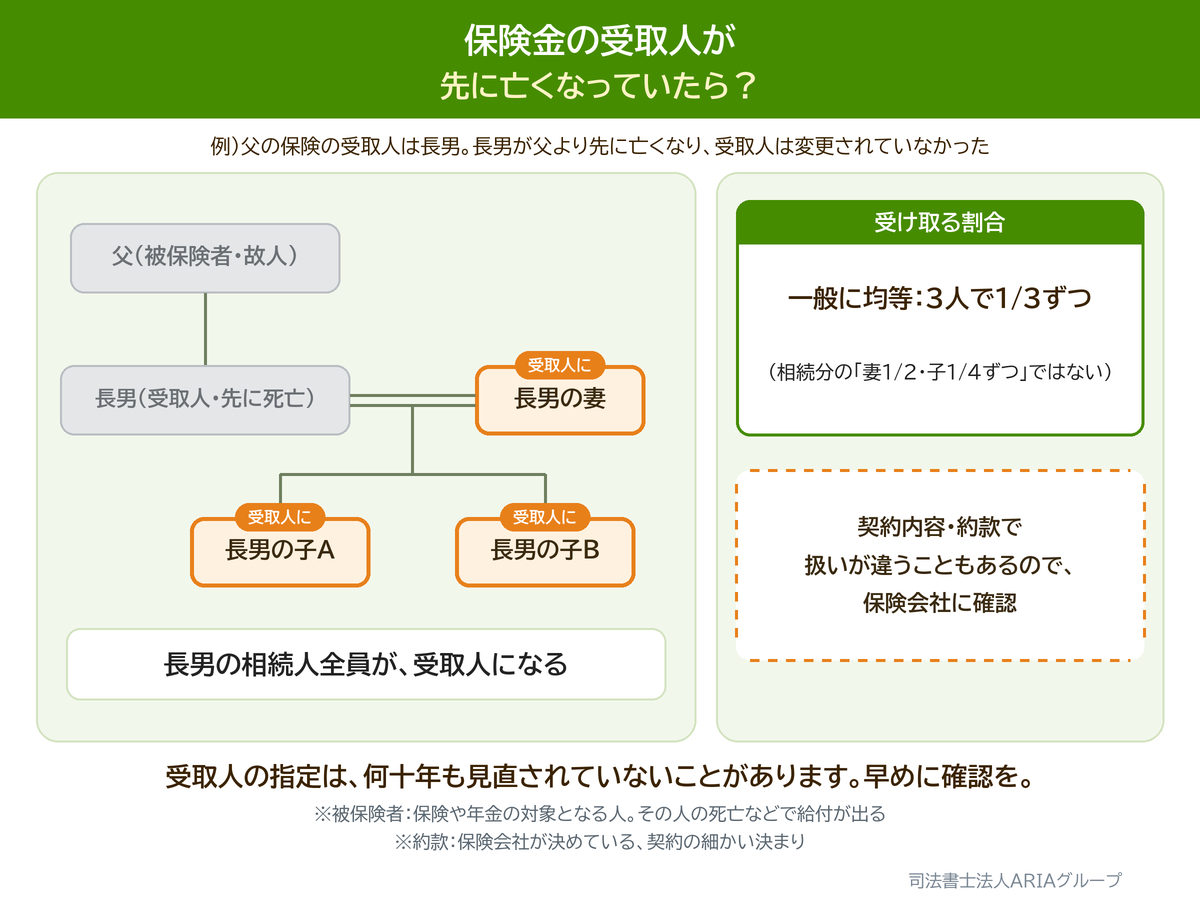
保険金受取人が保険事故(保険金が支払われるきっかけとなる出来事。死亡など)の発生前に亡くなり、その後に新たな受取人の指定がされていない場合には、その受取人の相続人全員が保険金受取人になります(保険法46条)。
このとき、各人が受け取る割合は相続分ではなく一般に均等とされます。ただし、契約内容や約款によって取扱いが異なる場合があるため、保険会社への確認が必要です。 誰が受取人になるのかを確定させるために、亡くなった受取人についても戸籍の調査が必要になります。古い保険契約では、受取人の指定が何十年も見直されていないことがあります。
遺留分との関係
死亡保険金は受取人固有の財産であるため、原則として、遺留分(兄弟姉妹や甥・姪以外の相続人に法律で保障された、最低限の取り分)を算定するための財産には含まれません。 もっとも、前述の平成16年最高裁決定は遺産分割における特別受益の場面について、著しい不公平がある場合に例外的な調整を認めたものです。遺留分との関係でも、裁判で争われた例があるため、多額の保険金がある事案では個別の検討が必要です(遺留分に配慮した遺言)。
保険金が絡む遺産分割の注意点
受取人の指定内容によって、遺産分割の進め方や相続人間の調整が変わります。「保険金は別だから」と思っていたら不公平感が生まれた、といったケースもあります。保険金を含めた全体像を整理したうえで、他の財産の分け方を検討することが大切です(共有名義のデメリット/遺留分に配慮した遺言)。
司法書士に相談するメリット
「遺産分割の対象か」と「相続税の対象か」は別問題で、混同すると分割でもめます。
当法人では、戸籍収集や相続関係の整理、相続登記(亡くなった人の不動産の名義を、相続人に変える法務局での手続き)、登記手続に必要な遺産分割協議書(相続人全員で決めた遺産の分け方を書いた書面)の作成などをサポートします。相続人間に争いがある場合は弁護士、個別の税額計算・税務判断は税理士をご案内します。
よくあるご質問
Q. 保険金は兄弟で分けないといけませんか?
A. 被相続人以外の方が受取人に指定されていれば、原則としてその人の固有財産で、遺産分割の対象外です。
Q. 保険金にも相続税はかかりますか?
A. 被相続人が負担していた保険料に対応する部分は、相続税上のみなし相続財産となります(相続人が受け取る場合には非課税制度があります)。一方、保険料を誰が負担していたかによっては、所得税や贈与税の対象になる場合もあります。 詳細は税理士へ。
Q. 受取人がすでに亡くなっています。
A. 新たな指定がされていなければ、その受取人の相続人全員が受取人になります(保険法46条)。割合は相続分ではなく均等と解されています。誰が該当するかを確定するため、戸籍の調査から進めます。
Q. 相続放棄をする予定ですが、保険金は受け取れますか?
A. 受取人に指定されていれば受け取れます。受取人固有の財産であり、相続によって取得するものではないためです。ただし生命保険金の非課税規定は適用できません。また、被相続人本人が受取人になっているなど、保険金が相続財産に属する契約では、相続放棄をするとその保険金は受け取れません。保険証券や約款の受取人欄をご確認ください。
まとめ・ご相談
「遺産分割の対象か」と「相続税の対象か」は別問題。整理して考えましょう。
- 死亡保険金の受取状況も踏まえて、その他の遺産をどう分ければよいのか分からない
- 保険金と他の財産のバランスが不公平ではないか心配
「必要な相続手続や不動産の名義をどう整理すればよいか決まっていない段階でも、ご相談いただけます。」 司法書士法人ARIAグループ和歌山オフィスは、JR和歌山駅東口から徒歩13分です。駐車場を1台分ご用意しています。お仕事で大阪に出られることが多い方は、大阪オフィス(大阪メトロ谷町線・都島駅4番出口から徒歩1分)でも同じ内容をお受けしています。ご都合のよい拠点をお選びください。郵送・オンラインでのご相談も可能です。相続・遺言の無料相談をご利用ください。
ARIAグループがいちばん大事にしているのは、「その先」です。 死亡保険金を誰がどれだけ受け取ったかによって、その他の遺産をどう分けるのがよいか、相続人の間で納得が得られるかが変わります。目の前の手続きだけを見て決めると、10年後・20年後にご家族が困ることがあります。司法書士法人ARIAグループでは、その先に起きることまで見たうえでご提案します。
ARIAグループには、司法書士・行政書士・宅地建物取引士・ファイナンシャルプランナーがおります。法律・登記・不動産・保険・行政への届出まで、窓口ひとつでご相談いただけます。 実際の手続きは、司法書士法人ARIAグループ(登記・書類作成)、ARIA行政書士事務所(許認可・届出)、株式会社ARIA Partners(不動産の売買・仲介)がそれぞれ担当し、ご契約と費用は分けてご案内します。 相続税などの税務は税理士、紛争対応は提携弁護士がお受けします(いずれも当法人の司法書士業務とは別個の契約です)。
初回のご相談は無料です。 ご来所による相談のほか、オンライン面談にも対応しています。
※本記事は一般的な解説です(2026年10月時点)。個別の税金計算・控除の適用可否は税理士をご案内します。不動産の売買・仲介はグループ会社(株式会社ARIA Partners)等の宅地建物取引業者、紛争性のある事案は提携弁護士をご案内します。記載は執筆時点の法令に基づくもので、結果を保証しません。税理士・弁護士・土地家屋調査士・宅地建物取引業者への依頼は、それぞれの専門家との別個の契約となり、これらへの依頼を当法人の司法書士業務の受任条件とするものではありません。
同じようなお悩みは、ご相談ください
初回相談無料・駐車場1台・土日祝も対応(面談は予約制)。和歌山オフィス(和歌山市黒田)で、司法書士がお話を伺います。